
日時:2026年8月1日(土) 場所:主婦会館プラザエフ3階 ソレイユ 参加者:約30名
~マンションの評価と相続の基本~
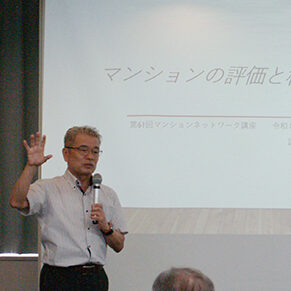
マンションの相続税、贈与税における評価の方法と相続の基本について解説しました。マンションは土地(敷地権)部分と建物部分とに分けて評価します。敷地全体をまず評価し、敷地権の持分が評価額となります。また、建物部分は固定資産税評価額です。その合計額が評価額となります。
相続税が課税されるかどうかは相続財産総額が基礎控除(3000万円)と法定相続分(1人600万円)の合計額を超えるか否かで判断します。相続開始時点の債務、葬儀費用などは差し引くことができます。また、申告の期限は10カ月以内と定められていますので、「争族」となり遺産分割が期限までに行えないと預貯金の名義変更ができず、相続税の特例も使えず、納税資金に困る場合があります。
「争族」とならないためには、生前の家族間での話し合い、遺留分を侵害しない遺言の作成などを検討する必要があります。 近年、相続税対策として亡くなる寸前に借金をして不動産を購入するようなケースが見受けられますが、税務署の目も厳しくなっていますので注意が必要です。(高橋孝志)
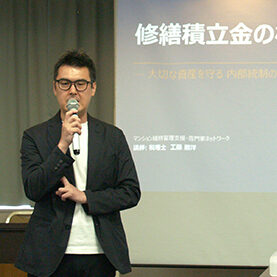
~修繕積立金の横領対策――大切な資産を守る内部統制の実践~
「修繕積立金の横領対策」をテーマに、管理組合が直面する横領リスクの実態と、その具体的な防止策について解説しました。国土交通省の処分情報によれば、過去5年間のマンション管理業者への重大処分18件のうち12件(3分の2)が着服・不正流用に関係しており、9億円超に及んだビケンテクノ事件や、理事本人による横浜市緑区の事案など、被害は管理会社・組合内部を問わず発生している実態を紹介しました。
続いて「不正のトライアングル」の理論をもとに、組合が唯一コントロールできるのは「機会=仕組みのスキ」である点を整理しました。そのうえで、月次収支報告書と貸借対照表だけでは実際の預金残高が把握できず、通帳(原本・コピー)との照合が不可欠であることを説明しました。
また、マンション管理適正化法施行規則では、イ方式・ロ方式の収納口座について管理会社名義も認められていますが、マンションネットとしては、資金の透明性と保護の観点から、収納口座も管理組合名義とすることを推奨する旨を提示しました。
実践策として、①通帳・銀行印・キャッシュカードの保管者分離、②月次チェック体制の構築、③監事機能の実質化と外部専門家の活用、という「3本柱」を提示し、「信用ではなく仕組み」で大切な修繕積立金を守る重要性を強調しました。(工藤朋洋)
公開相談会 相談例
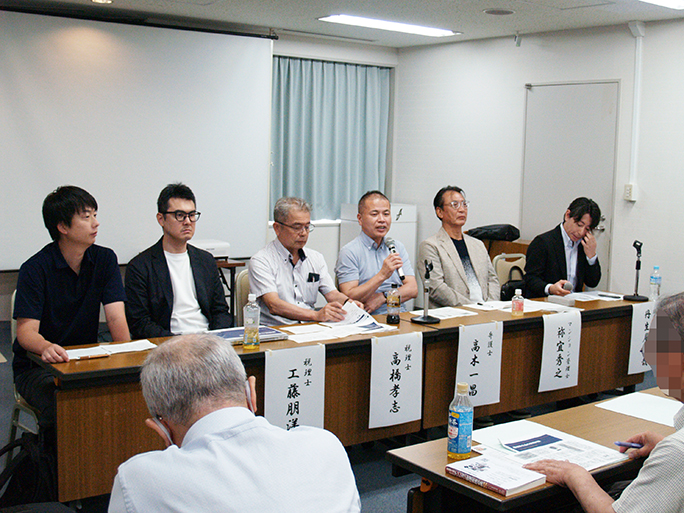
Q.相続税の件、戸建てとマンションで違い、注意すべき点は何か。
小規模宅地の評価減(小規模宅地等の特例)は、マンションでも有利。注意点として、配偶者ならメリットがある。全体の税金が下がる。配偶者以外だと、「家なき子の特例」もある。亡くなった方と同居していない親族が実家の土地を相続する場合に、相続税の土地評価額を減額できる仕組み。 違いとして、一概には言えないがマンションの方が相続税を抑えられるかもしれない。
Q.横領対策、専門家の活用とは、どういうプロで内容は。
管理会社がしっかり会計処理をしているのであればプロが携わることは少ない。総合的にはマンション管理士が良い。会計処理は、どこまで関与するかにより変わる。チェックのみなのか、会計全てを見るのかにもよる。
会計監査について、ビケンの横領事件でもわかるように残高証明書の偽装は見抜くこ とは難しいが、通帳の原本を確認すれば、対策にはなる。通帳原本の確認は重要。
Q.繰越通帳の保管はどうしたらよいのか。
通帳は、後々でもチェックすることができるので、しっかりと保管してほしい。税務署は、通帳の原本提出を求めてくる。税務所も通帳の原本は偽造されにくいと考えていると思う。
過去の事例で、通帳の復刻に銀行手数料1ヶ月千円、3年分で3万6千円かかったことがある。国税は(通帳の記録を)10年間保管しているという。繰越通帳は捨てない方がよい。